RREZIKU NGA BANKAT DIGJITALE/ Falimentimi në Paraguai dhe pastrimi i parave të mafies në Itali nga banka virtuale. Në Shqipëri, Jet Bank ku ndryshon nga Sudja dhe Xhaferri?
 Shqip
Rastet e fundit në sistemin financiar ndërkombëtar kanë rikthyer në vëmendje rreziqet që mund të fshihen pas zgjerimit të shpejtë të bankave digjitale. Nga falimentimi i një banke në Paraguai, që la miliona klientë pa akses të përkohshëm në kursimet e tyre, te ndërhyrja e drejtësisë italiane ndaj aktivitetit të Revolut për mangësi në kontrollet kundër pastrimit të parave, zhvillimet ngrenë pikëpyetje serioze mbi sigurinë dhe mbikëqyrjen e këtyre institucioneve.
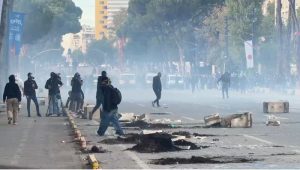
Në Paraguai, banka digjitale Ueno u vendos në procedurë administrimi nga autoritetet pas konstatimit të shkeljes së kërkesave minimale të aftësisë paguese. Vendimi solli bllokimin e përkohshëm të llogarive të afro 3 milionë klientëve. Banka administronte gjithashtu rreth 850 milionë dollarë fonde publike. Kriza u shoqërua me protesta dhe një tronditje të rëndë politike, që përfundoi edhe me shkarkimin e presidentit Santiago Peña.
Në Itali, ndërkohë, një gjykatë në Milano vendosi vendosjen nën administrim gjyqësor për një vit të njësisë evropiane të Revolut, pas konstatimit të mangësive në kontrollet kundër pastrimit të parave. Sipas dokumenteve gjyqësore, persona të dënuar ose të dyshuar për lidhje me mafien kishin përdorur llogaritë e bankës për të kanalizuar para me origjinë të paligjshme. Masa synon forcimin e kontrolleve dhe nuk përbën falimentim apo ndërprerje të aktivitetit bankar.
Dy raste të ndryshme, por me një shqetësim të përbashkët: sa të sigurta janë paratë e qytetarëve në institucionet financiare që po zgjerohen me shpejtësi përmes teknologjisë?
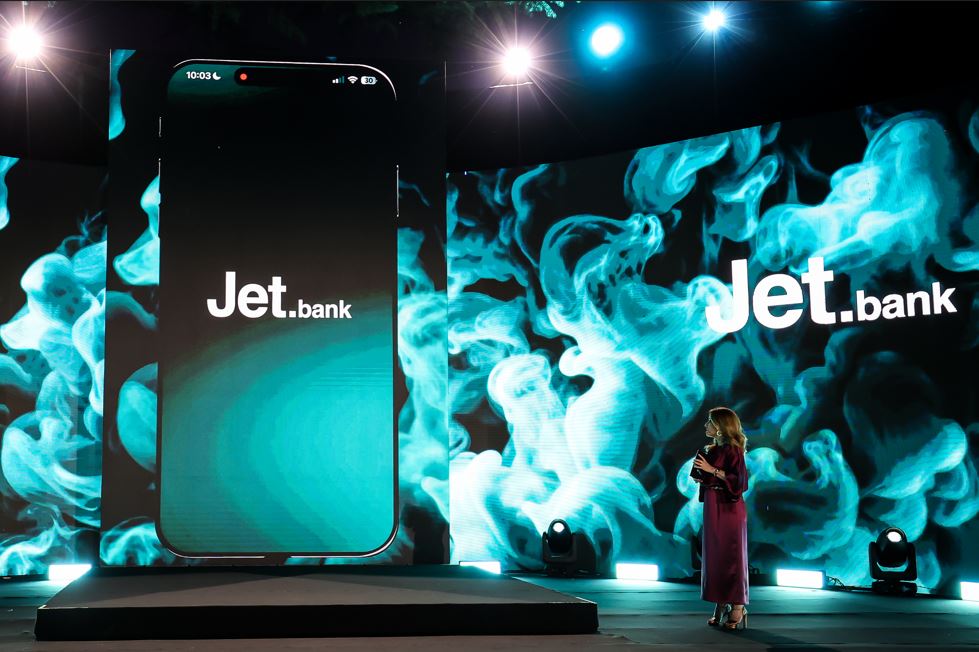
Kjo pyetje merr rëndësi edhe në Shqipëri, ku Jet Bank ka hyrë në treg si banka e parë digjitale, duke synuar të tërheqë një numër sa më të madh klientësh. Banka ka marrë licencën nga Banka e Shqipërisë në mars të vitit 2026 dhe ka nisur aktivitetin e saj me prezantimin e platformës digjitale dhe shërbimeve bankare.
Megjithatë, zgjerimi i një institucioni të ri financiar dhe ofertat që synojnë tërheqjen e klientëve kërkojnë transparencë të plotë mbi kapitalin, strukturën e pronësisë, mënyrën e administrimit të depozitave dhe mekanizmat e kontrollit financiar.
Për ekspertët e financave që ngrenë shqetësime mbi modelin e zgjerimit të bankave të reja digjitale, çështja kryesore është nëse ritmi i tërheqjes së klientëve dhe ofertat financiare shoqërohen me një model të qëndrueshëm biznesi dhe menaxhim të përgjegjshëm të depozitave. Këto shqetësime kërkojnë analiza dhe verifikime konkrete, jo thjesht paralelizma.
Jet Bank, nga ana e saj, ka deklaruar publikisht se është institucion i licencuar dhe i mbikëqyrur nga Banka e Shqipërisë, se vepron në përputhje me legjislacionin shqiptar dhe standardet ndërkombëtare, si dhe ka kundërshtuar pretendimet për rrezik sistemik.
Por pyetjet që shtrohen për publikun mbeten: Sa të mbrojtura janë kursimet e qytetarëve? Çfarë mekanizmash kontrolli garantojnë që depozitat administrohen në mënyrë të sigurt? A janë të mjaftueshme kontrollet mbi origjinën e kapitalit dhe transaksionet financiare?
Shqipëria ka një histori të hidhur me skemat piramidale të viteve 1996-1997, kur mijëra qytetarë humbën kursimet e tyre. Emrat e Sudes dhe Xhaferrit mbeten ende në kujtesën kolektive si simbol i asaj katastrofe financiare.
Sigurisht, një bankë e licencuar nuk mund të barazohet automatikisht me një skemë piramidale. Por përvoja e vitit 1997 dhe rastet e fundit ndërkombëtare tregojnë se mbikëqyrja, transparenca dhe kontrolli i vazhdueshëm janë thelbësorë për mbrojtjen e kursimeve.
A po i monitorojnë institucionet shqiptare në mënyrë të mjaftueshme rreziqet që mund të shoqërojnë zgjerimin e Jet Bank? Dhe mbi të gjitha, a janë mësuar vërtet mësimet e vitit 1997, që shqiptarët të mos përballen sërish me një krizë të kursimeve të tyre?
©Shqip.com